 プレ花嫁
妊娠9週です。授かり婚で、2人とも貯金がほとんどありません。結婚式は挙げたいけれど、出産にいくらかかるのかも分からなくて…。
親に「式はどうするの?」と聞かれても、答えられないんです。貯金なしで結婚式なんて、やっぱり無理でしょうか?
こんなお悩みを解決します。
検索窓に並ぶ言葉も「授かり婚 貯金なし」「授かり婚 お金ない」「出産 貯金 いくら必要」「結婚式 貯金なし」でした。同じところで手が止まっている人は、たくさんいます。
結論から言うと、貯金なしの授かり婚で先に決めるのは、結婚式ではなく出産のお金です。式は、そのあとに残るお金で「形」を選べば間に合います。
出産そのものは、健康保険の出産育児一時金50万円(協会けんぽ)でかなりの部分をまかなえます。正常分娩の平均は57万4,583円(厚生労働省・令和5年度)で、一時金との差は約7.5万円。妊婦健診も、全国すべての市区町村が14回以上の費用を助成しています(こども家庭庁)。
本当に困るのは金額より「時期のずれ」です。式場の契約金は契約したその日に、出産手当金や育児休業給付金は、休んだあとに申請してから入ってきます。
ご祝儀制の結婚式では、約7割が式の1週間前に費用の全額を払っていました(ゼクシィの調査)。一方、会費婚は当日に集まった会費で支払う仕組みなので、数百万円を前払いする必要がないと公式サイトで説明されています。
質問サイトにも、同じ悩みの相談が実際に投稿されています(2026年10月31日確認)。
- 授かり婚で貯金がほぼ0円。出産までにいくら貯めておけばいいのか、一時金のほかに何にお金がかかるのか分からない(知恵袋・2023年)
- 授かり婚で貯金がないまま入籍し、チャイルドシートなどをそろえたら貯金が底をついた。出産費用はボーナスで払う予定だけれど、この先が不安(知恵袋・2026年5月)
- 貯金がない状態で出産した。ゲストのご祝儀で自分たちの負担がほぼないという結婚式プランは、実際どうなのか。ケチに見えないか(知恵袋・2018年)
私は3姉妹のママです。7年前、長女を妊娠中の32週で、120名を招いたマタニティウェディングを挙げました。総額はおよそ500万円、ご祝儀と両親からの援助100万円を引いた手出しは約200万円です。
この記事では、厚生労働省・こども家庭庁・協会けんぽ・会費婚の公式ページ(2026年10月31日時点)をもとに、出ていくお金・入ってくるお金・式に出せるお金を、どの順番で決めるかをまとめました。結婚式の費用相場や両家の分担は授かり婚の結婚式費用の記事に書いたので、ここでは「貯金がない」ときの組み立て方に絞ります。
- 貯金なしの授かり婚は「①出産のお金 → ②産休・育休中の生活費のすき間 → ③式に出せる手出し」の順に決める
- 出産そのものは一時金50万円でかなりまかなえる。平均との差は約7.5万円。落とし穴は出産の「前」に出ていくお金
- 国の給付の多くは「あと」から入る。出産手当金・育児休業給付金は、休んだあとに申請するお金
- 式は「今は挙げず産後に」「写真・家族の食事会で小さく」「ゲストを招いて会費制で」の3つから、払う時期で選ぶ
- ご祝儀制は先に払って当日に戻る。会費婚は当日の会費で支払う仕組み(公式)。どちらも足りない分は手出し
- 親に援助を頼むなら、「出産のお金は残してある」と言える状態にしてから、使い道を1つに絞って伝える

私は式の準備中、「総額いくら?」ばかり見ていて、出産のお金と並べて考えたのは式が終わってからでした。貯金がない人ほど、お金を決める順番が効きます。ひとつずつ一緒に決めていきましょう!
貯金がないときにいちばん困るのは、ご祝儀が入る前に式の代金を払う形です。ゲストの会費で当日に支払う会費婚なら、その立て替えがいりません(仕組みは後半で説明します)。
\ 相談は無料・来店なしでオンライン相談もできます(公式) /
結論|授かり婚で貯金なしなら、先に決めるのは「出産のお金」。式はその残りで形を選ぶ
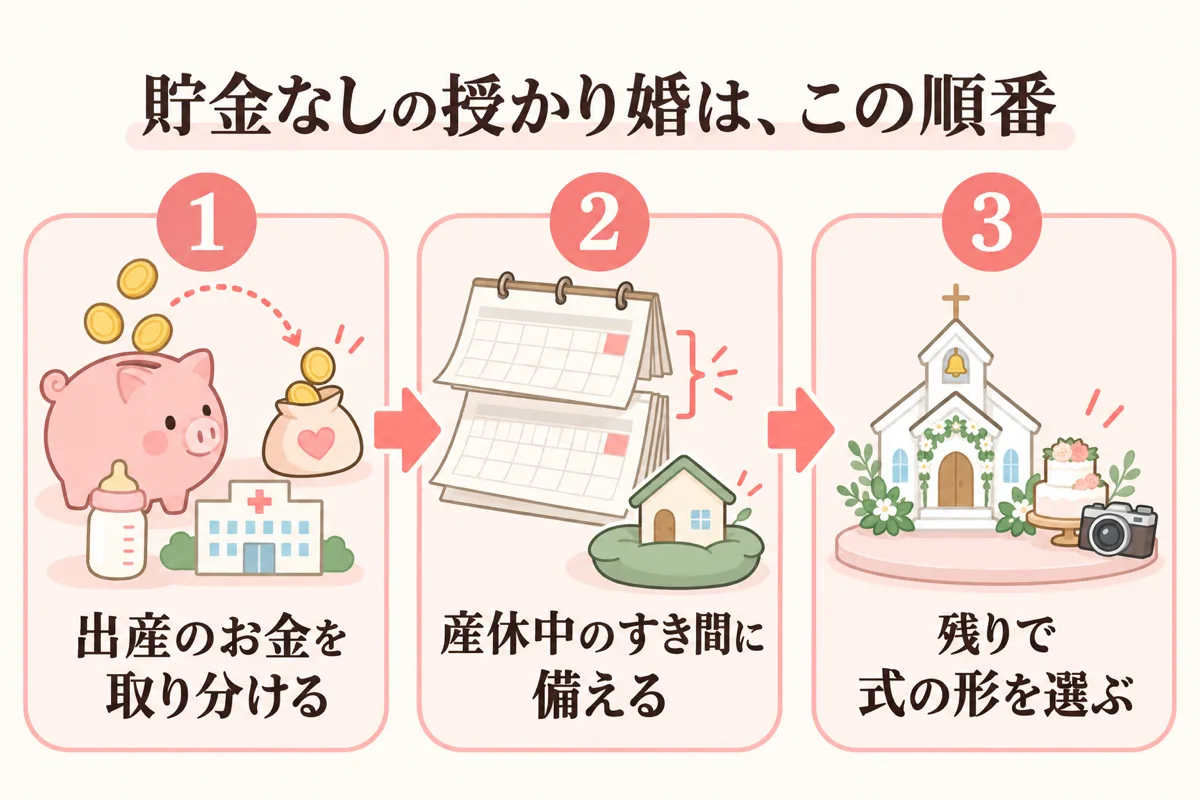
貯金なしの授かり婚で、最初に考えるのは「結婚式を挙げるか、挙げないか」ではありません。出産までと産後に必要なお金を、先に取り分けることです。
式を挙げるかどうかは、そのあとで決めても遅くありません。逆に、式の見積もりから考え始めると、出産のお金が「残ったぶん」になってしまいます。
授かり婚で貯金がないとき、先に決める3つのお金
順番はこの3つです。
- ①出産までと出産のときに出ていくお金:妊婦健診の自己負担・出産費用と一時金の差額・ベビー用品など
- ②産休・育休中に足りなくなる生活費:給料が減る(止まる)月と、給付金が入るまでのすき間
- ③結婚式に出せる手出し:①と②を取り分けたあとに残るお金+これから出産までに貯められるお金
③が0円でも、結婚式をあきらめる必要はありません。0円なら0円で選べる式の形があるからです。
「貯金がない=式は無理」と思い込むと、親に聞かれたときも答えに詰まってしまいますよね。順番を決めておくと「出産のお金は残して、この形でやる」と言えるようになります。
貯金なしでも「式は無理」と言い切れない2つの理由
ひとつは、出産そのものの費用は、健康保険の一時金でかなりの部分がまかなえることです。
もうひとつは、結婚式には、ゲストからのお金(ご祝儀や会費)が入ってくることです。
ただし、どちらも入ってくる時期が決まっています。一時金は病院へ直接支払われることが多く、ご祝儀や会費は式の当日に入ります。貯金がないときに困るのは、この「時期のずれ」なんです。
「授かり婚 貯金なし」と調べる人の不安は、金額そのものより「いつ、いくら手元にあればいいのか」が見えないことではないでしょうか。次の章から、出ていくお金と入ってくるお金を時期ごとに並べていきます。
授かり婚で妊娠から出産までに出ていくお金|見落としやすいのは「出産の前」
出産のお金と聞くと、病院に払う分娩費だけを思い浮かべがちです。でも、貯金なしの人が困りやすいのは、実はそこではありません。
出産そのものは、一時金でかなりの部分をまかなえる
健康保険から出る出産育児一時金は、2023年4月1日以降の出産で、1児につき50万円です。産科医療補償制度に加入している医療機関で、妊娠22週以降に出産した場合の金額で、家族の扶養に入っている人の出産も対象です(協会けんぽ)。
一方、正常分娩の出産費用の平均は、令和5年度で57万4,583円でした(厚生労働省 検討会資料 2025年3月19日 p.2)。一時金との差は、平均で約7.5万円です(2つの数字からの計算)。
「直接支払制度」を使えば、一時金は健康保険から病院へ直接支払われ、窓口で払うのは差額だけです。出産費用が50万円より少なければ、差額を受け取れます(協会けんぽ)。
つまり、出産の日に50万円以上を現金で用意しておく必要はないということです。
ここを知らないと、「出産で50万円以上が一度に要る」と思い込んで、式どころではなくなってしまいますよね。まずは一時金の仕組みを味方につけましょう。
出産費用は、地域・病院・分娩方法・個室を使うかどうかで大きく変わります。自分の場合の目安は、通っている病院で確認してください。一時金と平均の比べ方は授かり婚の結婚式費用の記事でも詳しく書いています。
妊婦健診は14回以上の助成。それでも窓口で払う日はある
妊婦健診は、全国すべての市区町村(1,741市区町村)が14回以上の費用を助成しています。妊婦1人あたりの公費負担額は、全国平均で11万3,647円です(令和7年4月1日現在・こども家庭庁 2026年4月8日発表)。
ただ、助成の額や方法は市区町村ごとに違います。助成の範囲を超えた検査や、受診券を受け取る前の受診は、自己負担になることがあります。
受診券がいつもらえて、どこまで使えるかは、住民票のある市区町村の窓口で確認してみてください。
結婚式・入籍・ベビー用品…出産の前に重なる出費
貯金なしの授かり婚でいちばん気をつけたいのは、出産の「前」に重なる出費です。たとえば、こんなものがあります。
- 結婚式場の契約金(ゼクシィの調査では、本契約のときに9割以上の人が支払い、その半数以上が10万円)
- 両家の顔合わせの食事代・手土産(妊娠中の顔合わせ食事会の記事)
- 引っ越し・新居の初期費用(同居を始める人。授かり婚の引っ越しの記事)
- マタニティ服・マタニティインナー
- ベビー用品(チャイルドシート・ベビーカー・肌着など)
冒頭で紹介した2026年5月の相談でも、貯金がないまま入籍して、チャイルドシートなどをそろえたところで貯金が底をついた、と書かれていました。
出産の前に出ていくお金は、一時金ではまかなえません。ここが、貯金なしの人のいちばんの落とし穴です。
式場への支払いの調査は、ゼクシィが2021年8月に、過去2年以内に式を挙げた女性など約200人に聞いたものです(ゼクシィ「結婚式の費用、会場に支払うタイミング&金額って?」)。
私も準備のころは、式の打ち合わせと妊婦健診が同じ月に重なっていました。出ていくお金は「月ごと」に並べておくと、急な出費に慌てずに済みますよ。
出産前後に入ってくるお金|授かり婚でも受け取れる国の給付(2026年10月時点)
次は、入ってくるお金です。授かり婚だから受け取れない給付はありません。ただ、誰が・いつ受け取れるかはそれぞれ違います。
| 給付 | 金額(2026年10月時点) | 受け取れる人 | いつ・どこで |
|---|---|---|---|
| 妊婦のための支援給付 | 妊娠の認定後に5万円+子どもの人数×5万円 | 妊婦(流産・死産の場合も対象) | 住民票のある市区町村に申請。2回目は出産予定日の8週間前から |
| 出産育児一時金 | 1児50万円 | 健康保険の加入者と、その扶養家族 | 病院へ直接払う「直接支払制度」が使える |
| 出産手当金 | 1日あたり、標準報酬月額の平均÷30×2/3 | 勤務先の健康保険に加入していて、産休中に給料が出ない人 | 休んだ期間のあとに申請 |
| 育児休業給付金 | 休業前の賃金の67%(181日目以降は50%) | 雇用保険に加入していて育休を取る人(条件あり) | 育休が始まってから申請 |
| 出生後休業支援給付金 | 休業前の賃金の13%(最大28日分) | 夫婦それぞれが14日以上の育休を取るなどの条件あり | 育児休業給付と合わせて申請 |
| 児童手当 | 3歳未満は月1万5,000円(第3子以降は3万円) | 子どもを育てている人 | 出生の翌日から15日以内に市区町村へ申請。偶数月に2か月分 |
出典:こども家庭庁「妊婦のための支援給付のご案内」/協会けんぽ 出産育児一時金/協会けんぽ 出産手当金/厚生労働省 育児休業等給付のQ&A/こども家庭庁 児童手当(いずれも2026年10月31日確認)。受け取れるかどうかの条件は、勤務先・加入している健康保険・市区町村で確認してください。
出産手当金と育休の給付は「働いている人」のお金
出産手当金は、勤務先の健康保険に自分で加入している人が、産休中に給料を受け取れなかったときのお金です(協会けんぽの場合)。期間は、出産の日以前42日から出産の翌日以後56日までのうち、仕事を休んだ日です。
育児休業給付金は、雇用保険の加入者が対象です。育休を始める前の2年間に、働いた月(賃金の支払いの基礎になった日が11日以上ある月)が12か月以上あることなどの条件があります。
厚生労働省のQ&Aでは、休業前の賃金が月20万円程度なら、育休の開始から180日目までの給付は月13.4万円程度とされています(厚生労働省 Q&A)。
「妊娠を機に仕事を辞めようかな」と考えている人は、辞める前に、勤務先で産休・育休と給付の条件を聞いてみてください。辞めるかどうかで、入ってくるお金は大きく変わります。
私は妊娠を上司に報告したとき、産休や時短の制度の相談も一緒にしました。お金の話は切り出しにくいけれど、早めに聞いておくと計画が立てやすくなりますよ。
入籍後の扶養や保険証の手続きは、妊娠中に入籍するときの手続きの記事で整理しています。
「出産費用の自己負担ゼロ」はいつから?いま出産する人への影響
2026年5月29日に健康保険法などの改正法が成立し、出産の標準的な費用に自己負担がかからない仕組みをつくることが決まりました(厚生労働省「医療保険制度改正法が成立しました」)。
ただし、出産の給付の見直しが始まるのは、公布(2026年6月5日)から2年以内に政令で定める日です(改正法の概要)。細かい中身は、2026年10月時点で国の検討会が話し合っている最中です。
いま妊娠中の人の出産は、50万円の一時金で考えておくのが安全です。新しい仕組みが始まる時期は、厚生労働省の発表で確認してください。
入ってくるお金は「あと」、出ていくお金は「さき」
表を見ると分かるとおり、国の給付の多くは、申請してから振り込まれます。出産手当金は休んだ期間のあとに申請し、育児休業給付金も育休が始まってから申請するお金です。
一方で、ベビー用品や式の契約金は、その前に出ていきます。貯金なしの家計で守りたいのは、「あとで入るお金」を当てにして「さきに出るお金」を使わないことです。
一時金を「出産のときに50万円が手元に入るお金」だと思っていると、計算が狂ってしまいます。直接支払制度なら病院への支払いに充てられるので、手元の現金は増えないと考えておくと安心です。
授かり婚・貯金なしの家計表|妊娠から産後6ヶ月のお金を1枚に並べる
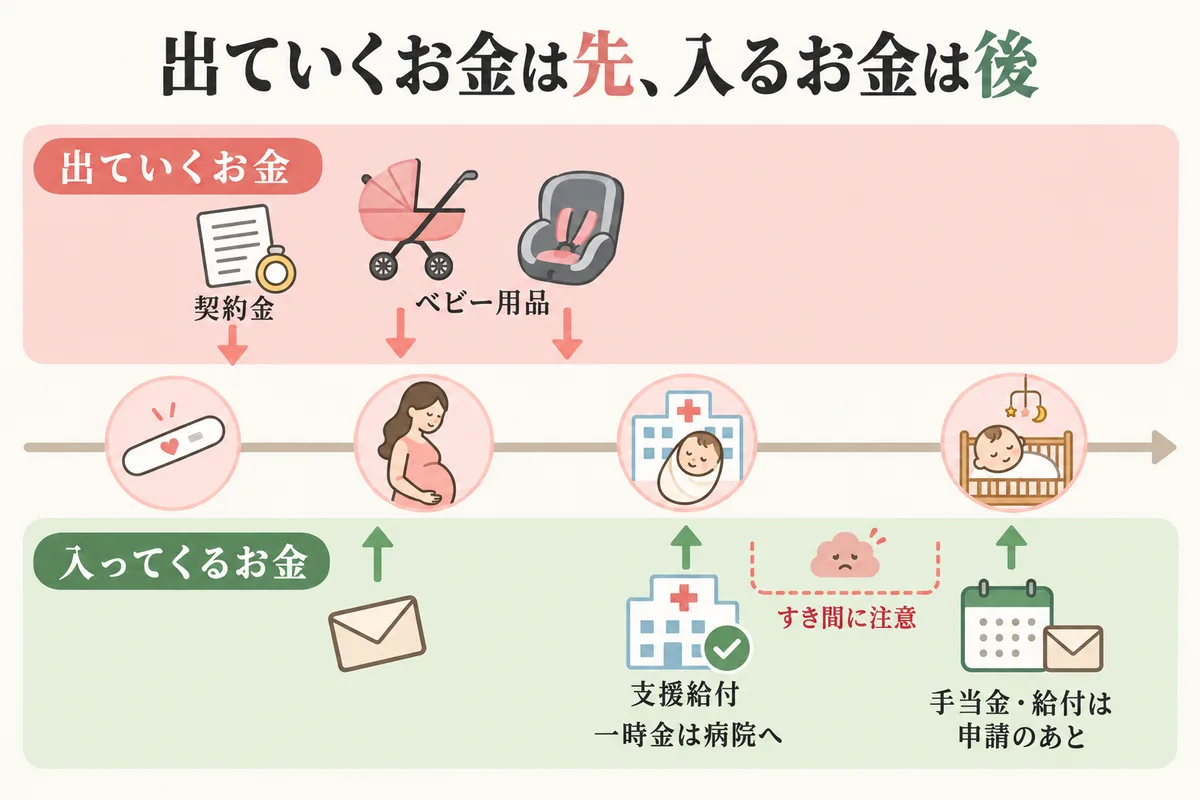
ここまでの「出ていくお金」と「入ってくるお金」を、時期ごとに1枚にまとめました。金額は家庭ごとに違うので、自分の数字を書き込んで使ってください。
| 時期 | 出ていくお金 | 入ってくるお金 | 気をつけること |
|---|---|---|---|
| 妊娠初期(〜15週) | 健診の自己負担、顔合わせ、式場の契約金 | 給料、妊婦のための支援給付(1回目5万円) | 式場を急いで決めると、契約金が先に出る |
| 妊娠中期(16〜27週) | 健診、マタニティ用品、入籍・引っ越し | 給料、ボーナス(ある人) | ボーナスの月を書き込んでおく |
| 妊娠後期(28週〜) | 健診、ベビー用品、式の残りの支払い(ご祝儀制) | 給料、支援給付(2回目)、式当日のご祝儀や会費 | 産休に入ると給料が減るか止まる |
| 出産 | 出産費用と一時金の差額 | 出産育児一時金50万円(病院へ直接) | 個室などを使うと差額が増える |
| 産後〜2ヶ月 | 生活費、内祝い | 出産手当金(申請のあと)、児童手当(申請が必要) | 給付が振り込まれるまでのすき間 |
| 産後2〜6ヶ月 | 生活費、ベビー用品の買い足し | 育児休業給付金、児童手当(偶数月) | 収入は育休前より少なくなる |
表は国の制度(2026年10月時点)をもとにした目安です。給付の条件や振り込まれる時期は、勤務先・加入している健康保険・市区町村で確認してください。
いちばん苦しくなりやすいのは「産休に入ってから給付が届くまで」
産休に入ると、勤務先から給料が出ない人も多くなります。そこを埋める出産手当金は、休んだ期間のあとに申請するお金です。
つまり、産休に入ってから最初の給付が振り込まれるまでの間は、夫の収入と手元のお金で暮らすことになります。ここを先に見積もっておくのが、貯金なしの家計のいちばん大事なところです。
ここで式の残りの支払いが重なると、家計は一気に苦しくなります。式の支払い時期を、この表のどこに置けるかを考えておきましょう。
家計表に「式の支払い」も書き込んでみてください。ご祝儀が入る前に払う形がどれだけ重いか、目で見て分かります。
夫の収入だけで回る1ヶ月を、先に書き出してみる
まずは、毎月の出ていくお金と、夫の手取りを並べます。
- 家賃・光熱費・通信費・保険料など、毎月決まって出ていくお金
- 食費・日用品(赤ちゃんのおむつやミルクも含めて)
- 車のローンやスマホの分割など、止められない支払い
- 夫の手取り(ボーナスは別に書く)
夫の手取りから出ていくお金を引いて、マイナスになる月がいくらあるか。その合計が、出産までに手元に置いておきたい額の目安です。
冒頭の「出産までにいくら貯めればいい?」という相談への答えが人によってバラバラなのは、この「すき間」の大きさが家庭ごとに違うからです。
「いくら貯めればいい?」の答えは、誰かの平均ではなく、自分の家計表の中にあります。書き出してみると、ぼんやりした不安が「あと○万円」という具体的な数字に変わりますよ。
授かり婚の結婚式は諦める?小さく挙げる?貯金なしで選べる3つの道
出産のお金と生活費のすき間を取り分けたら、残りで結婚式の形を選びます。貯金なしの授かり婚なら、選び方の軸は「いつ、いくら払うか」です。
| 道 | 総額の目安 | 払う時期 | 向いている人 |
|---|---|---|---|
| 今は挙げず、産後に挙げる | 形しだい | 産後に貯めてから | 体調と出産を最優先にしたい |
| 写真・家族の食事会で小さく残す | 食事会のみで平均39.5万円(全国平均) | 申し込みのとき・当日 | 親に晴れ姿を見せられれば十分 |
| ゲストを招いて会費制で挙げる | 60名で133万3,000円〜(会費婚の公式ライトプラン) | 当日の会費で支払う(公式) | 友人や職場の人も招きたい |
全国平均はリクルート「結婚マーケット調査2025」 p.7、会費婚は会費婚 公式(2026年10月31日確認)。
産後に挙げるなら、「いつ挙げるか」だけは今のうちに
妊娠中は見送って、産後に挙げる道もあります。お金の面では、育休中の家計が落ち着いてから貯められる、という良さがあります。
ただ、「いつか挙げよう」のままだと、子育てに追われて流れてしまいがちです。「子どもが1歳になったら」など、時期だけは今決めておくと、貯める目標にもなります。
妊娠中・産後・挙げないの比べ方は授かり婚の結婚式はいつ?の記事に、産後に挙げるときの費用はパパママ婚の費用の記事にまとめました。
産後に挙げるのも、立派な選択肢です。お腹の大きさや体調を気にせずにドレスを選べるのは、産後ならではの良さですね。
写真や家族だけの食事会は、総額が小さいぶん全部が手出し
写真だけ・家族だけの食事会は、ご祝儀がほとんど入りません。総額のほぼ全部が手出しになります。
そのかわり総額そのものが小さいので、貯金なしでも計画を立てやすい形です。家族12名・約30万円の食事会の内訳は30万円で叶える家族会食の記事、妊娠中に写真だけ残す方法はマタニティフォトウェディングの記事で紹介しています。
式そのものをしない選択で迷っている人は、授かり婚で結婚式をしない選択の記事も読んでみてください。
ゲストを招きたいなら、総額より「払う時期」で比べる
友人や職場の人も招きたいなら、ご祝儀制にするか、会費制にするかを選ぶことになります。
貯金なしの人が比べるべきは、総額よりも式の前にいくら払う必要があるかです。次の章で、2つを並べて比べます。
「小さくする=妥協」ではないと思っています。体調と出産のお金を守ったうえで選んだ形なら、それがその人にとっていちばんの結婚式ですよ!
ご祝儀で払える式・前払いが要る式|授かり婚で貯金なしなら支払いの時期を見る
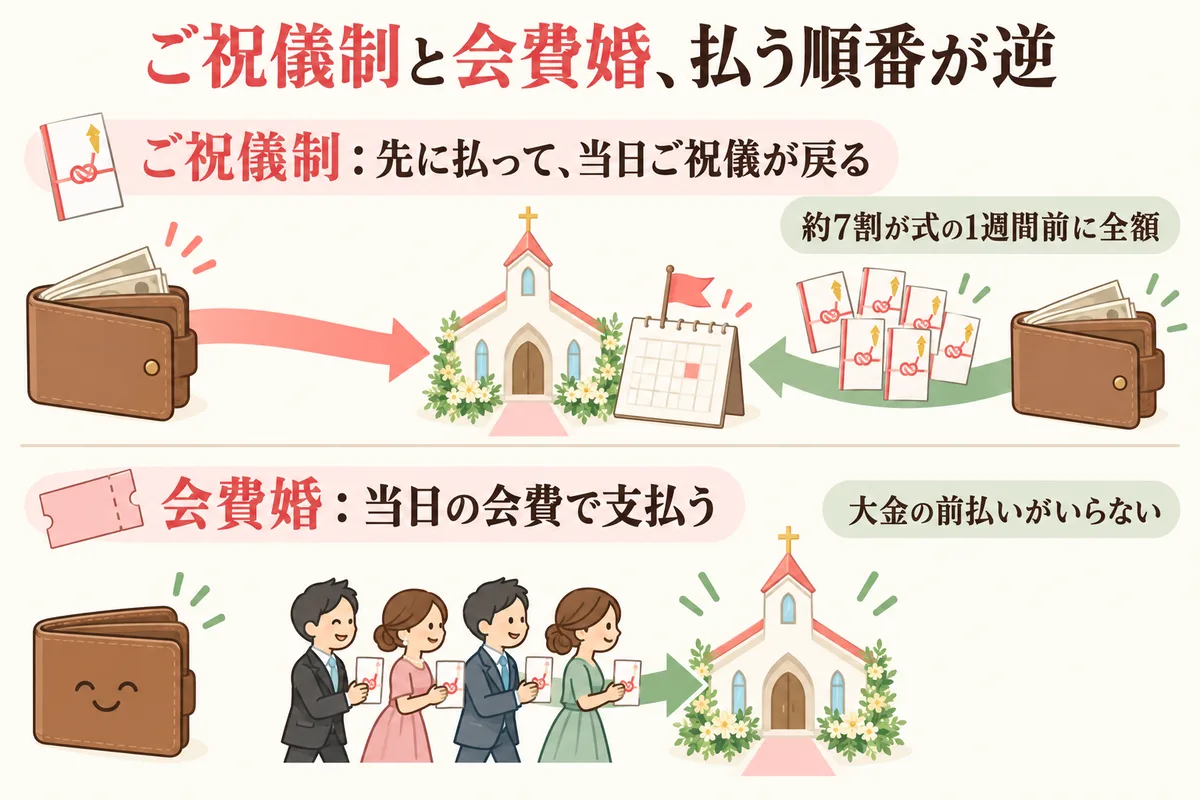
同じ「ゲストを招く式」でも、ご祝儀制と会費制では、お金が出ていく順番が逆になります。
ご祝儀制は「先に払って、当日に戻ってくる」
ゼクシィの調査(2021年8月)では、本契約のときに9割以上の人が支払いをしていて、その半数以上が10万円でした。さらに約7割の人が、式の1週間前に費用の全額を支払っています(ゼクシィ)。
ご祝儀が入るのは、式の当日です。式の前に全額を払う式場なら、ご祝儀が入る前に、総額をいったん自分たちで立て替えることになります。
全国平均の総額は298.6万円です(結婚マーケット調査2025)。平均並みの式を挙げるなら、ご祝儀で多くが戻るとしても、式の前に300万円近くが手元に必要になる計算です。貯金なしの授かり婚には、ここがいちばん高い壁です。
支払いの時期や、分割払い・カード払いができるかは、式場ごとに違います。契約の前に確認しておきましょう。
私の式はご祝儀制で、総額はおよそ500万円でした。ご祝儀と両親の援助100万円で約300万円をまかない、手出しは約200万円です。もし貯金がない状態だったら、同じ形の式は選べなかったと思います。
会費婚は「当日の会費で支払う」仕組み
会費婚は、ゲストからご祝儀ではなく決まった額の会費を受け取り、その会費で結婚式の費用をまかなう形です。運営は株式会社くふうウェディングで、公式サイトでは会費の平均を1.8万円、開催実績を7,000組以上(累計施行件数・2026年5月末時点)としています(会費婚 公式)。
支払いについては、当日に集まった会費で支払うので、数百万円もの大金を前払いする必要はない、と公式サイトで説明されています。授かり婚などで準備期間が限られている人でも進めやすい、とも書かれています(会費婚 公式「会費婚の5つのメリット」)。
- 料金は出席者1人あたりで決まるパック制。公式の60名の例では、ライトプラン総額133万3,000円(1人あたり2万2,217円〜)、スタンダード148万3,000円、プレミアム193万3,000円(2026年10月31日確認)
- 仮に60名から会費2万円ずつ受け取ると、会費の合計は120万円。ライトプランとの差の約13万円が、手出しの目安(計算)
- 衣装や演出を足したり、会費を低くしたりすると、手出しは増える
- 無料相談では、230以上の会場から、まず3会場を提案してもらえる。打ち合わせは2〜3回で、オンラインでも相談できる(公式の流れ)
ご祝儀制は、手出しが当日まで読めず、しかも先に払います。会費婚は「会費×人数」と総額の差で、手出しを契約の前に計算でき、大金の前払いもいらない。貯金なしの授かり婚といちばん相性がいいのは、ここだと私は思います。
ただし、会費婚でも手出しが出る場面はあります。手出しが増える場面は会費婚の追加料金の記事、人数別の計算は会費制結婚式の費用と自己負担の記事、向き不向きは会費婚のデメリットの記事にまとめています。
会費婚は、私は使っていません。でも、もし今の私が貯金なしで授かり婚の式を考えるなら、ご祝儀制より先に会費婚の見積もりを取ると思います。前払いの心配が減るのは、出産を控えた人にとって本当に大きいですから。
貯金なしで契約する前に、聞いておきたい3つのこと
どの形を選ぶにしても、契約の前にこの3つは聞いておきましょう。
- 契約金(申込金)はいくらで、いつ払うか
- 残りの支払いは式の前か、当日か、式のあとか
- 体調で延期・キャンセルしたとき、払ったお金はどうなるか
延期やキャンセルの決まりは、妊娠中の式では特に大事です。私はブライダル保険には入りませんでしたが、最終打ち合わせで延期の決まりを確認して、ほっとしたのを覚えています。
- 貯金なしの授かり婚は、出産のお金 → 生活費のすき間 → 式の手出し、の順に決める
- 出産そのものは一時金50万円(病院へ直接払える)でかなりまかなえる。困るのは出産の「前」の出費
- 国の給付の多くは申請のあとに入る。産休に入ってから給付が届くまでが苦しくなりやすい
- ご祝儀制は先に払って当日に戻る。ゼクシィの調査では約7割が式の1週間前に全額を払っていた
- 会費婚は当日の会費で支払う仕組みで、手出しを契約の前に計算できる(公式)
ここまでで、「出産のお金を残して、式にいくらまで出せるか」が見えてきたと思います。前払いが不安なら、会費制にしたら手出しがいくらになるかを、一度聞いてみてください。
\ 相談は無料・まず3会場を提案してもらえます(公式) /
授かり婚の結婚式費用、親に援助を頼むときの伝え方
貯金なしの授かり婚では、親の援助を考える人も多いと思います。ゼクシィ結婚トレンド調査2024では、親の援助があった人は74.2%でした(詳しくは授かり婚の結婚式費用の記事)。
頼むこと自体は、恥ずかしいことではありません。ただ、貯金がない状態で頼むときは、伝え方で親の安心感が大きく変わります。
頼む前に「出産のお金は残してある」と言える状態にする
親がいちばん心配するのは、式のお金より、生まれてくる孫と2人の暮らしではないでしょうか。だからこそ、先に家計表を作って「出産と産後のお金は確保してある」と言える状態にしてから頼むのがおすすめです。
伝える内容は、この3つにまとめておくと話がぶれません。
- 出産と産後のお金を、いくら・どうやって確保したか
- 式の形と総額、そのうち自分たちで出す額
- 援助をお願いしたい額と、何に使うか(使い道は1つに絞る)
使い道は「式の費用の一部」より「両家の親の衣装代」「料理を1ランク上げるぶん」のように具体的なほうが、親も判断しやすくなります。
私も両親から100万円の援助を受けました。妊娠と結婚を早めに親へ伝えて、式の相談に親を巻き込めたのは、今思えばよかったです。
そのまま使える、援助の頼み方の例文
言い出しにくいときは、そのまま読める文を用意しておくと気が楽です。
- 「出産と産後のお金は、2人で○万円取り分けてあります。そのうえで式は△△の形にして、総額は○万円の予定です。両家の親の衣装代の○万円だけ、手伝ってもらえると助かります」
- 「貯金が少ないので、式は会費制にしようと考えています。会費で足りない○万円を、もしお願いできたらうれしいです。難しければ、形を小さくして考え直します」
- 「無理なら断ってもらって大丈夫です。出産のお金には手をつけない計画なので、心配はかけないようにします」
最後の「断ってもらって大丈夫」を添えると、親も返事をしやすくなります。両家にお願いするなら、同じ説明を両家にすることも大切です。
援助が難しいと言われたら、式の形で返事をする
援助が難しいと言われても、それで式がなくなるわけではありません。総額が下がる形に変えて「この形ならできる」と返すのが、いちばん角が立ちません。
援助と税金の関係は、授かり婚の結婚式費用の記事で国税庁の資料をもとに書いています。親の反対や意見の食い違いがあるときの伝え方は授かり婚を親に反対されたときの記事、挨拶の順番は授かり婚の挨拶マニュアルにまとめました。
援助の話は、断られることもあって当然です。そのときに「じゃあこうする」と返せる案を持っているだけで、話し合いがずっと前向きになりますよ。
授かり婚・貯金なしで避けたい3つのお金の工面
結婚式全般のお金の工面の注意点は、結婚式のお金がないときの記事に書きました。ここでは、授かり婚ならではの3つだけを挙げます。
- 出産のために取り分けたお金を、式の前払いに回す:一度使うと、産休中のすき間を埋めるお金がなくなる
- 一時金や育休の給付を当てにして、式の支払いを組む:一時金は病院への支払いに充てられることが多く、育休の給付は申請のあとに入る
- 産後も今と同じ収入がある前提で、分割払いを組む:育休中の給付は休業前の賃金の67%(181日目以降は50%)。収入は減る
どれも「今さえ乗り切れば」と思うと、つい選んでしまいがちなものです。
迷ったときは、「出産と産後のお金に手をつけない形かどうか」だけで判断してみてください。それだけで、選ばないほうがいい案はほとんど消えます。
総額500万・手出し200万だった私が、貯金なしの授かり婚ならこうする
7年前の私が、見積書で見ていなかったもの
私が式場を探し始めたのは妊娠8週でした。3件目の式場で「今日決めたら10万円割引」と言われましたが、その場では決めず、夫と3週間かけて見積もりを比べてから契約しました。
交渉はしたものの、見ていたのは総額ばかりでした。いつ、いくら出ていくのか。産後に手元にいくら残るのか。手出しと出産のお金を並べて考えたのは、式が終わってからです。
結果は、総額およそ500万円・手出し約200万円。式場のホームページから直接申し込んだので、相談窓口や会費婚と見比べることもしていません。
産後の2ヶ月、体は思うように動かなかった
長女を産んだあと、私は日常の生活に戻るまで2〜3週間、気持ちが落ち着くまで2ヶ月かかりました。
その時期に、細かいお金の計算や手続きをするのは大変だと思います。だからこそ、お金の段取りは、体が動く妊娠中に済ませておくのがいちばんです。
産後は、体も気持ちも落ち着くまで時間がかかります。家計表は、妊娠中の体調のいい日に2人で作っておくのがおすすめです!
それでも、親に見せたあの日を手放さなくていい
式の当日、親への感謝を伝える場面で、私はお腹に手を添えながら「自分も親になるんだ」と感じていました。
もし今、貯金なしで授かり婚の式を考えるなら、私は出産のお金を先に取り分けて、そのうえで会費婚の見積もりと、家族だけの食事会の見積もりを並べると思います。120名のご祝儀制にこだわる理由は、今の私にはありません。
お金がないことは、晴れ姿を親に見せることをあきらめる理由にはなりません。形を変えれば、あの日の景色はちゃんと手に入ります。
貯金がないことに、引け目を感じなくて大丈夫です。お金の順番を決めて、自分たちで形を選んだ結婚式は、ちゃんと素敵な一日になりますよ!
授かり婚で貯金なしの結婚式・出産のお金|よくある質問
貯金ゼロでも、出産はできますか?
出産育児一時金50万円を病院へ直接支払う制度があり、窓口では差額だけを払う形が使えます。
ただ、差額や健診の自己負担、ベビー用品のぶんは必要です。通っている病院で出産費用の目安を聞いて、足りない額を計算してみてください。お金の不安が大きいときは、市区町村の妊婦のための支援給付の窓口で、困りごとを相談することもできます(こども家庭庁)。
出産までに、いくら貯めればいいですか?
決まった金額はありません。次の4つの合計が、その家庭の目安です。
- 出産費用と一時金の差額
- 妊婦健診の自己負担
- ベビー用品
- 産休に入ってから給付が届くまでの、生活費の不足分
作り方は、上の「家計表」の章を見てください。
結婚式と出産、どっちにお金を使うべきですか?
出産と産後のお金が先です。式は、その残りで形を選べば間に合います。
残りが少ないなら、会費制や家族の食事会のように前払いや総額の小さい形を選ぶか、挙げる時期を産後にずらす道もあります。
仕事を辞めて扶養に入ると、出産のお金はどう変わりますか?
夫の扶養に入っても、出産育児一時金(扶養家族の場合は家族出産育児一時金)は受け取れます。
一方で、出産手当金は勤務先の健康保険に自分で加入している人のお金なので、退職して扶養に入ると、原則として受け取れなくなります(退職後も条件を満たせば受け取れる場合があります。協会けんぽ)。辞める前に、勤務先と加入している健康保険で確認してください。
貯金がないのに結婚式をしたいのは、わがままですか?
わがままではありません。出産と産後のお金を守ったうえで形を選ぶなら、むしろしっかり考えた判断です。
ゲストの負担が気になる人は、会費制のように金額が先に決まっている形のほうが、招く側も招かれる側も気が楽かもしれません。
まとめ|授かり婚で貯金なしでも、出産のお金を先に決めれば結婚式は選べる
授かり婚で貯金がないと、「結婚式なんて無理」と思ってしまいがちです。でも本当に決めるべきなのは、式を挙げるかどうかではなく、お金を決める順番です。
- 貯金なしの授かり婚は、①出産のお金 ②産休・育休中の生活費のすき間 ③式に出せる手出し、の順に決める
- 出産そのものは一時金50万円(病院へ直接払える)でかなりまかなえる。平均との差は約7.5万円
- 落とし穴は出産の「前」の出費と、産休に入ってから給付が届くまでのすき間
- 式は「産後に挙げる」「写真・家族の食事会」「会費制で招く」の3つから、払う時期で選ぶ
- ご祝儀制は先に払って当日に戻る。会費婚は当日の会費で支払う仕組みで、手出しを先に計算できる(公式)
- 親に援助を頼むなら、出産のお金を残した計画を見せてから、使い道を1つに絞って伝える
今日できる一歩は、2人の手取りと、毎月出ていくお金を紙に書き出すことです。出産までに必要なお金が見えたら、残りで選べる式の形がはっきりしますよ!
ご祝儀制で挙げるか、会費制にするか。両方の手出しと支払いの時期を並べてから決めても、遅くはありません。会費婚の無料相談では、希望の時期・人数・金額感を伝えると、まず3会場を提案してもらえます(公式)。
\ 打ち合わせは2〜3回・LINEでも相談を予約できます(公式) /
あわせて読みたい:授かり婚の結婚式費用はいくら?/授かり婚の結婚式はいつ?/マタニティ婚×会費婚/妊娠中に入籍するときの手続き一覧
コメント